2026H1具身智能公司研發投入TOP 10
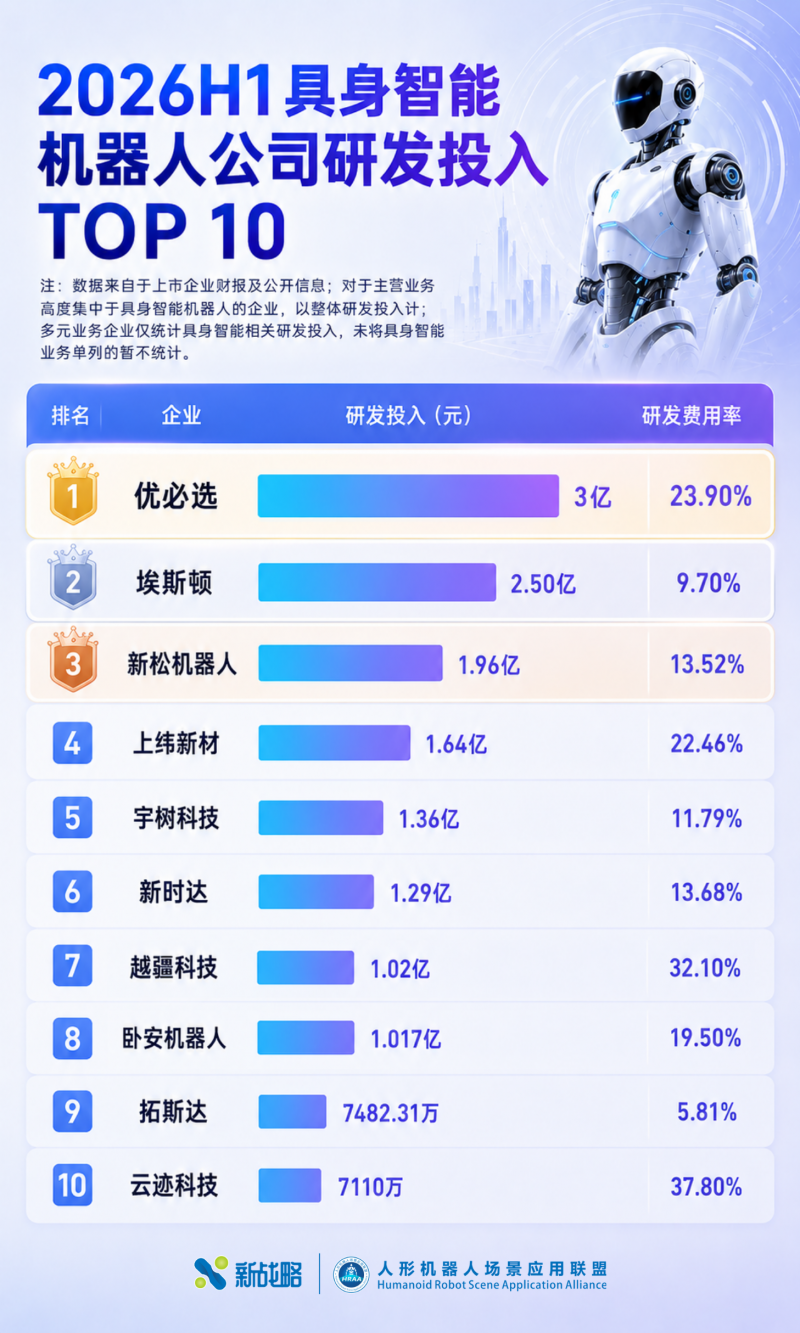
據人形機器人場景應用聯盟統計,2026年上半年,具身智能機器人公司研發投入TOP10合計超過16億元。
注:數據來自于上市企業財報及公開信息;對于主營業務高度集中于具身智能機器人的企業,以整體研發投入計;多元業務企業僅統計具身智能相關研發投入,未將具身智能業務單列的暫不統計。
從榜單來看,頭部企業的研發投入已經進入億元級。其中,優必選以3億元位居第一,埃斯頓、新松機器人分別以2.50億元、1.96億元位列第二、第三。前八名企業上半年研發投入均超過1億元,顯示具身智能仍處于高投入階段。
優必選是其中投入最高的企業。2026年上半年研發投入達到3億元,研發費用率為23.90%。優必選以人形機器人軟硬件平臺為核心,持續構建“具身大腦、仿人小腦、高性能本體、群體智能”四大核心技術集群。
埃斯頓研發投入為2.50億元,位居第二,研發費用率9.70%;新松機器人以1.96億元排名第三,研發費用率為13.52%。兩家公司本身擁有較深的工業機器人和自動化技術積累,近年來也在持續向人形機器人和具身智能延伸。
上緯新材成為榜單中的一個特殊樣本。其上半年具身智能相關研發投入達到1.64億元,研發費用率達到22.46%。對于一家剛剛進入機器人賽道不久的企業而言,這一投入規模已經接近多家傳統機器人頭部企業,也反映出新進入者正在快速加碼。
宇樹科技上半年研發投入為1.36億元,研發費用率11.79%;新時達研發投入1.29億元;臥安機器人和越疆科技也均突破1億元。其中,越疆科技研發費用率達到32.10%,臥安機器人為19.50%。
如果只看研發費用率,榜單的差異更加明顯。
云跡科技以37.80%位居十家企業之首,越疆科技達到32.10%,優必選、上緯新材也都超過20%。這意味著部分具身智能企業每實現100元收入,就有超過20元甚至30元繼續投入研發。
相比之下,埃斯頓、拓斯達等已有成熟工業自動化業務的企業研發費用率相對較低。其原因并不難理解:成熟業務能夠形成更大的收入基數,因此即便絕對研發金額較高,費用率也未必突出。
從整個榜單看,當前具身智能行業呈現出兩個比較明顯的特點。
首先是研發投入正在快速向頭部集中。本體、控制系統、具身模型、運動算法、靈巧操作等技術仍需要持續迭代,能夠長期承擔億元級研發投入的企業并不多。隨著行業進入量產和場景驗證階段,資金實力正在成為企業競爭的重要基礎。
其次是高研發費用率仍然是行業常態。尤其對于收入規模尚未完全釋放的具身智能企業而言,研發人員、算力、數據采集、機器人本體測試和供應鏈迭代都需要持續投入。
當前,具身智能已經開始從概念熱度和技術展示,逐步進入產品交付、場景落地和商業化兌現階段。頭部企業之所以持續加碼研發,本質上是在爭搶這一輪產業窗口期,希望在產品、模型、控制、數據和核心部件等關鍵環節盡快建立領先優勢。
與此同時,具身智能的技術路線尚未完全定型。無論是VLA、世界模型、運動控制,還是靈巧操作、數據閉環,不同路徑仍在快速迭代,行業某種程度上仍處于一場“技術軍備競賽”之中。
因此,相比追逐短期熱點和市場聲量,行業更需要把資源持續投入核心技術研發。誰能真正沉淀底層能力,并把研發投入轉化為穩定產品和真實場景中的競爭力,誰才更有機會穿越這一輪具身智能的商業化競賽。